Imposition forfaitaire sur les pylônes
| Titre | Imposition forfaitaire sur les pylônes |
|---|---|
| Référence | 1519 A du Code général des impôts |
| Pays |
 France |
| Type | Loi ordinaire |
| Législature | VIe législature de la Cinquième République |
|---|---|
| Gouvernement | Barre III |
| Adoption |
Lire en ligne
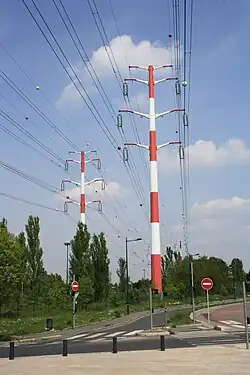
L'imposition forfaitaire sur les pylônes (TFP-PYL)[1] est un impôt perçu en France au profit des communes instauré par la loi du [2] sur les pylônes électriques de haute tension.
Caractéristiques
Il est institué en faveur des communes une imposition forfaitaire annuelle sur les pylônes supportant des lignes électriques à haute tension dont la tension est au moins égale à 200 kilovolts[Note 1] (lignes HTB).
En 2026, le montant de cette imposition forfaitaire est fixé à :
- 3 322 € pour les pylônes supportant des lignes électriques dont la tension est comprise entre 200 et 350 kilovolts
- 6 635 € pour les pylônes supportant des lignes électriques dont la tension est supérieure à 350 kilovolts.
Ces montants sont révisés chaque année proportionnellement à la variation, constatée au niveau national, du produit de la taxe foncière sur les propriétés bâties (IF-TFB).
La taxe est recouvrée par voie de rôle, sur déclaration établie par le redevable[1].
Le montant total de l'imposition forfaitaire est passible des frais d'assiette et de recouvrement prévus au II de l'article 1641 du Code général des impôts (CGI)[1].
Redevables
La taxe est due par l'exploitant de lignes électriques[1], soit, pour la France métropolitaine, RTE, qui gère le réseau public de transport d'électricité à haute tension.
Évolution du montant de l'imposition
| Année | 200 à 350 kV | > 350 kV | Total |
|---|---|---|---|
| 1980 | 1 000 F | 2 000 F | |
| 1981 | 1 200 F | 2 400 F | |
| 1982 | 1 464 F | 2 928 F | |
| 1983 | 1 771 F | 3 543 F | |
| 1984 | 2 135 F | 4 271 F | |
| 1985 | 2 405 F | 4 810 F | |
| 1986 | 2 703 F | 5 409 F | |
| 1987 | 3 004 F | 6 011 F | |
| 1988 | 3 248 F | 6 499 F | |
| 1989 | 3 529 F | 7 062 F | |
| 1990 | 3 723 F | 7 450 F | |
| 1991 | 4 035 F | 8 074 F | |
| 1992 | 4 383 F | 8 771 F | |
| 1993 | 4 784 F | 9 573 F | |
| 1994 | 5 175 F | 10 355 F | |
| 1995 | 5 589 F | 11 182 F | |
| 1996 | 5 891 F | 11 786 F | |
| 1997 | 6 392 F | 12 728 F | |
| 1998 | 6 670 F | 13 345 F | |
| 1999 | 6 984 F | 13 973 F | |
| 2000 | 7 221 F | 14 446 F | |
| 2001 | 7 580 F | 15 165 F | |
| 2002 | 1 203 € | 2 406 € | |
| 2003 | 1 285 € | 2 570 € | |
| 2004 | 1 371 € | 2 741 € | |
| 2005 | 1 437 € | 2 874 € | |
| 2006 | 1 506 € | 3 012 € | 171 000 000 € |
| 2007 | 1 575 € | 3 150 € | 182 000 000 € |
| 2008 | 1 634 € | 3 268 € | 189 000 000 € |
| 2009 | 1 702 € | 3 404 € | 197 398 000 € |
| 2010 | 1 824 € | 3 647 € | 211 407 000 € |
| 2011 | 1 914 € | 3 827 € | 221 882 000 € |
| 2012 | 2 002 € | 4 002 € | 232 071 000 € |
| 2013 | 2 076 € | 4 149 € | 242 284 000 € |
| 2014 | 2 146 € | 4 289 € | 239 910 000 € |
| 2015 | 2 198 € | 4 393 € | 245 697 000 € |
| 2016 | 2 254 € | 4 504 € | 252 519 000 € |
| 2017 | 2 318 € | 4 631 € | 259 643 000 € |
| 2018 | 2 368 € | 4 730 € | 265 543 000 € |
| 2019 | 2 428 € | 4 850 € | 272 310 000 € |
| 2020 | 2 543 € | 5 080 € | 285 053 000 € |
| 2021 | 2 601 € | 5 196 € | 291 427 000 € |
| 2022 | 2 669 € | 5 331 € | 299 106 000 € |
| 2023[3] | 2 800 € | 5 592 € | 313 015 000 € |
| 2024[4] | 3 074 € | 6 140 € | 343 413 000 € |
| 2025[5] | 3 235 € | 6 461 € | 360 914 000 € |
| 2026[6] | 3 322 € | 6 635 € |
Bénéficiaires de la taxe
À l'origine, la taxe est perçue au profit des seules communes. Actuellement, cette taxe peut être perçue au profit d'un établissement public de coopération intercommunale (EPCI) à fiscalité propre, sur délibérations concordantes de l'EPCI et de la commune membre sur le territoire de laquelle se trouvent les pylônes électriques.
Ces délibérations doivent être prises avant le , pour être applicables l'année suivante[7].
Rendement
L'imposition forfaitaire sur les pylônes (TFP-PYL) payée par RTE s'élève à 360 914 000 € au titre de 2025[8].
Notes et références
Notes
- ↑ Selon le BOFiP-Impôts, BOI-TFP-PYL-20241218, §20, la tension à prendre en compte est la tension potentielle (ou de construction) et non la tension réelle (tension d'exploitation).
Références
- « BOI-TFP-PYL – Imposition forfaitaire sur les pylônes », sur Bulletin officiel des finances publiques - Impôts
- ↑ « Article 1519 A du code général des impôts », sur Légifrance
- ↑ Fixation des montants de l'imposition forfaitaire sur les pylônes au titre de 2023, BOFiP-Impôts
- ↑ Fixation des montants de l'imposition forfaitaire sur les pylônes au titre de 2024, BOFiP-Impôts
- ↑ Fixation des montants de l'imposition forfaitaire sur les pylônes au titre de 2025, BOFiP-Impôts
- ↑ Fixation des montants de l'imposition forfaitaire sur les pylônes au titre de 2026, BOFiP-Impôts
- ↑ « Article 1639 A bis du code général des impôts », sur Légifrance
- ↑ « Rapport de gestion 2025 » [PDF], sur RTE, (consulté le ), note 11, p. 218
Voir aussi
 Portail de l’économie
 Portail de l’électricité et de l’électronique
 Portail du droit français
 Portail de l’énergie