Densité de probabilité Densité de lois de Laplace asymétriques avec m = 0 en rouge. On note que les deux lois pour κ = 2 et 1/2 sont symétriques l'une de l'autre. En bleu, la loi de Laplace pour κ = 1
En théorie des probabilités et en statistique, la loi de Laplace asymétrique est une loi de probabilité continue, généralisation de la loi de Laplace. De même que la loi de Laplace est constituée de deux lois exponentielles de même échelle, accolées autour de x = m, la version asymétrique est constituée de deux lois exponentielles d'échelles inégales dos à dos autour de x = m, ajustées pour assurer la continuité et la normalisation. La différence entre deux variables distribuées de manière exponentielle avec des moyennes et des paramètres de taux différents suivra la loi de Laplace asymétrique. Lorsque les deux paramètres de taux sont égaux, la différence suivra la loi de Laplace.
La fonction caractéristique d'une loi de Laplace asymétrique est donnée par :
Pour m = 0, la loi de Laplace asymétriques fait partie des lois géométriques stables pour α = 2. Il s'ensuit que si et sont deux fonctions caractéristiques désignant des lois de Laplace asymétriques distinctes avec m = 0, alors
est également une fonction caractéristique de loi de Laplace asymétrique avec paramètre de localisation . Le nouveau paramètre d'échelle λ vaut
et le nouveau paramètre d'asymétrie κ vérifie:
Moments, moyenne, variance, asymétrie
Le n-ième moment de la loi de Laplace asymétrique centré en m est donné par
D'après le théorème binomial, le n-ième moment autour de zéro (pour m non nul) est alors :
Les variables de Laplace asymétriques (X) peuvent être générées à partir d'une variable aléatoire U tirée selon une loi uniforme sur l'intervalle ]–κ , 1 / κ[ par :
où s = sgn(U).
Elles peuvent également être générées comme la différence de deux lois exponentielles. Si X1 suit une loi exponentielle avec moyenne et taux (m1, λ / κ) et X2 suit une loi exponentielle avec moyenne et taux (m2, λ κ) alors X1 – X2 suit une loi de Laplace asymétrique de paramètres (m1 – m2, λ, κ)
Entropie
L'entropie différentielle de la loi de Laplace asymétrique est
La loi de Laplace asymétrique a une entropie maximale pour toutes les distributions avec une valeur fixe (1 /λ) en où .
Paramétrisation alternative
Une paramétrisation alternative est rendue possible par la fonction caractéristique :
Pour de petites valeurs de , l'asymétrie est d'environ . Ainsi représente l’asymétrie de manière presque directe.
Paramétrage alternatif pour la régression quantile bayésienne
La loi de Laplace asymétrique est couramment utilisée avec une paramétrisation alternative pour effectuer une régression quantile dans un contexte d'inférence bayésienne[4]. Dans cette approche, le paramètre décrivant l'asymétrie est remplacé par un paramètre indiquant le percentile ou le quantile souhaité. Grâce à cette paramétrisation, la vraisemblance de la loi de Laplace asymétrique est équivalente à la fonction de perte utilisée en régression quantile. Avec cette autre paramétrisation, la densité de probabilité est définie comme suit :
La loi de Laplace asymétrique a des applications en finance et en neurosciences. Par exemple, en finance, SG Kou a développé un modèle de prix d'instruments financiers intégrant une distribution de Laplace asymétrique afin de résoudre les problèmes d'asymétrie, d'aplatissement et de volatilité, souvent rencontrés lors de l'utilisation d'une distribution normale pour la valorisation de ces instruments[6]. Un autre exemple concerne les neurosciences, où sa convolution avec une distribution normale est considérée comme un modèle des temps de réaction d'arrêt du cerveau[7].
↑(en) Tomasz J. Kozubowski et Krzysztof Podgorski, « A Multivariate and Asymmetric Generalization of Laplace Distribution », Computational Statistics, vol. 15, no 4, , p. 531 (DOI10.1007/PL00022717, S2CID124839639, lire en ligne, consulté le )
↑(en) S. Rao Jammalamadaka et Tomasz J. Kozubowski, « New Families of Wrapped Distributions for Modeling Skew Circular Data », Communications in Statistics – Theory and Methods, vol. 33, no 9, , p. 2059–2074 (DOI10.1081/STA-200026570, S2CID17024930, lire en ligne, consulté le )
↑(en) Stephen H.T. Lihn, « The Special Elliptic Option Pricing Model and Volatility Smile », SSRN, , p. 2707810 (lire en ligne, consulté le )
↑(en) Keming Yu et Rana A. Moyeed, « Bayesian quantile regression », Statistics & Probability Letters, vol. 54, no 4, , p. 437-447 (DOI10.1016/S0167-7152(01)00124-9, lire en ligne, consulté le )
↑(en) Keming Yu et Jin Zhang, « A Three-Parameter Asymmetric Laplace Distribution and Its Extension », Communications in Statistics - Theory and Methods, vol. 34, nos 9–10, , p. 1867-1879 (DOI10.1080/03610920500199018, S2CID120827101, lire en ligne, consulté le )
↑(en) M Soltanifar, M Escobar, A Dupuis et A Chevrier, « The Asymmetric Laplace Gaussian (ALG) Distribution as the Descriptive Model for the Internal Proactive Inhibition in the Standard Stop Signal Task », Brain Sciences, vol. 12, no 6, , p. 730 (PMID35741615, PMCID9221528, DOI10.3390/brainsci12060730)


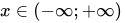


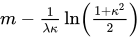


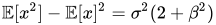


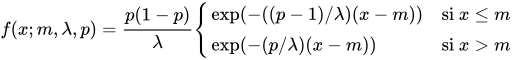


 , consulté le )
 Portail des probabilités et de la statistique