Le théorème de Frisch-Waugh ou théorème de Frisch-Waugh-Lovell est un théorème en économétrie nommé en référence à Ragnar Frisch , Frederick V. Waugh et Michael C. Lovell .
Ragnar Frisch
Soit le modèle de régression linéaire suivant :
Y
=
X
1
β
1
+
X
2
β
2
+
u
{\displaystyle Y=X_{1}\beta _{1}+X_{2}\beta _{2}+u\!}
avec
X
1
{\displaystyle X_{1}}
X
2
{\displaystyle X_{2}}
n
×
k
1
{\displaystyle n\times k_{1}}
n
×
k
2
{\displaystyle n\times k_{2}}
D'après le théorème de Frisch-Waugh, l'estimation du vecteur de coefficients
β
2
{\displaystyle \beta _{2}}
M
X
1
Y
=
M
X
1
X
2
β
2
+
M
X
1
u
,
{\displaystyle M_{X_{1}}Y=M_{X_{1}}X_{2}\beta _{2}+M_{X_{1}}u\!,}
avec
M
X
1
{\displaystyle M_{X_{1}}}
complément orthogonal de l'espace vectoriel engendré par les colonnes de
X
1
{\displaystyle X_{1}}
M
X
1
=
I
−
X
1
(
X
1
′
X
1
)
−
1
X
1
′
.
{\displaystyle M_{X_{1}}=I-X_{1}(X_{1}'X_{1})^{-1}X_{1}'.\!}
Equations normales :
- 1er groupe :
X
1
′
(
y
−
X
1
β
^
1
−
X
2
β
^
2
)
=
0
(
i
)
{\displaystyle X_{1}'(y-X_{1}{\hat {\beta }}_{1}-X_{2}{\hat {\beta }}_{2})=0(i)}
- 2e groupe :
X
2
′
(
y
−
X
1
β
^
1
−
X
2
β
^
2
)
=
0
(
i
i
)
{\displaystyle X_{2}'(y-X_{1}{\hat {\beta }}_{1}-X_{2}{\hat {\beta }}_{2})=0(ii)}
où
β
^
i
{\displaystyle {\hat {\beta }}_{i}}
β
i
{\displaystyle \beta _{i}}
(
i
i
)
{\displaystyle (ii)}
β
^
2
{\displaystyle {\hat {\beta }}_{2}}
β
^
1
{\displaystyle {\hat {\beta }}_{1}}
X
2
′
(
y
−
X
1
β
^
1
)
−
X
2
′
X
2
β
^
2
=
0
⟺
β
^
2
=
(
X
2
′
X
2
)
−
1
X
2
′
(
y
−
X
1
β
^
1
)
{\displaystyle X_{2}'(y-X_{1}{\hat {\beta }}_{1})-X_{2}'X_{2}{\hat {\beta }}_{2}=0\Longleftrightarrow {\hat {\beta }}_{2}=(X_{2}'X_{2})^{-1}X_{2}'(y-X_{1}{\hat {\beta }}_{1})}
β
^
1
{\displaystyle {\hat {\beta }}_{1}}
(
i
)
{\displaystyle (i)}
X
1
′
(
y
−
X
1
β
^
1
−
X
2
(
X
2
′
X
2
)
−
1
X
2
′
(
y
−
X
1
β
^
1
)
)
=
0
{\displaystyle X_{1}'(y-X_{1}{\hat {\beta }}_{1}-X_{2}(X_{2}'X_{2})^{-1}X_{2}'(y-X_{1}{\hat {\beta }}_{1}))=0}
X
1
′
(
[
I
N
−
X
2
(
X
2
′
X
2
)
−
1
X
2
′
]
(
y
−
X
1
β
^
1
)
)
=
0
{\displaystyle X_{1}'([I_{N}-X_{2}(X_{2}'X_{2})^{-1}X_{2}'](y-X_{1}{\hat {\beta }}_{1}))=0}
y
−
X
1
β
^
1
{\displaystyle y-X_{1}{\hat {\beta }}_{1}}
X
1
′
(
M
X
2
(
y
−
X
1
β
^
1
)
)
=
0
{\displaystyle X_{1}'(M_{X_{2}}(y-X_{1}{\hat {\beta }}_{1}))=0}
X
1
′
M
X
2
y
−
X
1
′
M
X
2
X
1
β
^
1
=
0
{\displaystyle X_{1}'M_{X_{2}}y-X_{1}'M_{X_{2}}X_{1}{\hat {\beta }}_{1}=0}
β
^
1
=
(
X
1
′
M
X
2
X
1
)
−
1
X
1
′
M
X
2
y
{\displaystyle {\hat {\beta }}_{1}=(X_{1}'M_{X_{2}}X_{1})^{-1}X_{1}'M_{X_{2}}y}
β
^
1
=
(
X
1
′
M
X
2
X
1
)
−
1
X
1
′
M
X
2
y
{\displaystyle {\hat {\beta }}_{1}=(X_{1}'M_{X_{2}}X_{1})^{-1}X_{1}'M_{X_{2}}y}
β
^
2
=
(
X
2
′
X
2
)
−
1
X
2
′
(
y
−
X
1
β
^
1
)
{\displaystyle {\hat {\beta }}_{2}=(X_{2}'X_{2})^{-1}X_{2}'(y-X_{1}{\hat {\beta }}_{1})}
Bibliographie
(en) Ragnar Frisch et Frederick V. Waugh , « Partial Time Regressions as Compared with Individual Trends », Econometrica vol. 1, no 4, 1933 , p. 387–401 (JSTOR 1907330 (en) Michael Lovell , « Seasonal Adjustment of Economic Time Series and Multiple Regression Analysis », Journal of the American Statistical Association vol. 58, no 304, 1963 , p. 993–1010 (DOI 10.1080/01621459.1963.10480682
Voir aussi
Portail de l’économie Portail des probabilités et de la statistique 
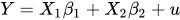


)=0}](./_assets_/eb734a37dd21ce173a46342d1cc64c92/4bcd552043a7e1d2863fa8d32d7f8701beb3f1b8.svg)


 Portail de l’économie
 Portail des probabilités et de la statistique